Pendahuluan
Otonomi daerah merupakan kewenangan yang diperoleh daerah otonom yang digunakan untuk mengatur, mengendalikan, dan mengurus kepentingan rakyat dengan menggunakan peraturan perundang-undangan. Pemerintah daerah memiliki kewajiban untuk menambah pelayanan dan kesejahteraan masyarakat setempat secara adil dan menyeluruh serta berkelanjutan (Wibisono et al., 2020). Bagian yang berdasarkan pembangunan nasional, yaitu pembangunan wilayah yang diarahkan untuk menyeimbangkan wilayah dan meningkatkan laju pertumbuhan antar wilayah, antar kota maupun antar desa.
Dalam Peraturan Menteri Dalam Negeri Nomor 21 Tahun 2011 tentang Perubahan ke-2, Peraturan Menteri Dalam Negeri Nomor 13 Tahun 2006 menyatakan bahwa keuangan daerah adalah semua hak dan kewajiban daerah dalam rangka penyelenggaraan pemerintahan daerah yang dapat dinilai dengan menggunakan uang, termasuk seluruh kekayaan berupa hak dan kewajiban daerah. Hak adalah hak teritorial yang digunakan untuk mencari sumber pendapatan lain yang sesuai dengan peraturan perundang-undangan yang berlaku. Sedangkan kewajiban adalah kewajiban daerah untuk mengeluarkan uang yang akan digunakan untuk mengatur dan melaksanakan semua urusan pemerintahan daerah.
Pengelolaan keuangan daerah merupakan kegiatan holistik yang meliputi perencanaan, pelaksanaan, penatausahaan, pelaporan, pertanggungjawaban, dan pengawasan keuangan daerah. Anggaran Pendapatan dan Belanja Daerah (APBD) merupakan alat yang digunakan untuk menentukan besaran pendapatan dan belanja, pemilihan keputusan dan perencanaan pembangunan, asal pembangunan untuk menilai kinerja dan akal untuk mengkoordinasikan seluruh kegiatan satuan kerja.
MAU DIBUATKAN PAPAER / MAKALAH SEPERTI INI??
YUK CHAT ADMIN GERAIJASA.COM DI WA 0821-3805-4433
(SEMUA MAKALAH BEBAS PLAGIASI)
Anggaran Pendapatan dan Belanja Daerah merupakan rencana peraturan keuangan daerah yang disusun setiap tahun yang memuat perencanaan pendapatan, perencanaan pengeluaran, dan perencanaan pembiayaan daerah dalam satu tahun peraturan (Safa’ah et al., 2021). Anggaran Pendapatan dan Belanja Daerah menggambarkan klasifikasi kuantitatif berdasarkan sasaran dan tujuan pemerintah daerah dan tugas pokok dan fungsi satuan kerja yang harus disusun dalam suatu struktur yang mengacu pada pencapaian tingkat kinerja tertentu (Tarigan, 2020). Artinya Anggaran Pendapatan dan Belanja Daerah dapat memberikan gambaran kongkrit tentang kebutuhan besaran dana untuk berbagai sasaran yang ingin dicapai, tugas pokok dan fungsi sesuai dengan kondisi, potensi dan kebutuhan riil masyarakat pada periode waktu tertentu. Dengan demikian, pengalokasian dana yang digunakan untuk membiayai berbagai macam kegiatan dan kegiatan dapat memberikan manfaat yang dapat dirasakan oleh masyarakat dan pelayanan publik yang berorientasi pada kepentingan bersama. Realisasi Anggaran Pendapatan dan Belanja Daerah (RAPBD) ditinjau berdasarkan Laporan Realisasi Anggaran (LRA).
Analisis laporan keuangan digunakan untuk membantu mengetahui dan menginterpretasikan laporan keuangan (Bastian, 2019). Laporan Realisasi Anggaran merupakan salah satu laporan pertanggungjawaban pemerintah daerah yang utama karena peraturan pemerintah merupakan dasar penyelenggaraan pemerintahan (Rahmadani, 2018). Namun dalam prakteknya realisasi aturan tersebut belum mencapai target yang ingin dicapai. Anggaran ini memiliki tugas utama pada stabilitas, distribusi, alokasi sumber daya alam, perencanaan dan manajemen organisasi dan evaluasi kinerja. Penelitian ini bertujuan untuk menganalisis tujuan dan realisasi Anggaran Pendapatan dan Belanja Daerah Kota Magelang Tahun 2021-2023.
Metode
Makalah ini menggunakan pendekatan literature review pada beberapa artikel yang dikumpulkan melalui kata kunci “literature review”, “telaah literature”, “scoping review”, dan “systematic review” dari beberapa portal jurnal antara lain Google Scholar, ResearchGate, SpringerLink, dan EBSCO. Kriteria inklusi penelitian ini adalah: (1) artikel dalam bahasa Indonesia dan Inggris; (2) artikel yang ditulis dalam rentang 2012-2021. Artikel dikecualikan jika hanya tersedia dalam bentuk abstrak atau tidak terbuka aksesnya. Tinjauan pustaka adalah kegiatan menelaah buku, artikel ilmiah, dan sumber-sumber lain yang relevan dengan suatu masalah, bidang penelitian, atau teori tertentu yang bertujuan untuk memberikan gambaran, ringkasan, dan evaluasi kritis terhadap karya-karya tersebut. Tinjauan literatur dirancang untuk memberikan gambaran tentang sumber-sumber yang diteliti tentang topik tertentu (Pradana et al., 2021).
Makalah ini membahas Akuntansi Anggaran Pendapatan dan Belanja Daerah Kota Magelang Tahun 2021-2023. Dengan menggunakan kata kunci di atas, ditemukan 52 artikel berdasarkan abstrak dan judul yang memenuhi kata kunci yang diminta. Setelah melakukan seleksi dan penyaringan, peneliti mencoba menemukan teks lengkap dari setiap artikel yang sesuai. Teks lengkap yang diperoleh kemudian dibaca untuk mendapatkan beberapa artikel akhir yang dapat dipelajari lebih lanjut dan dapat digunakan untuk menjawab pertanyaan penelitian dari beberapa artikel akhir. Sebanyak 4 artikel teks lengkap digunakan untuk tinjauan literatur ringan untuk menjawab pertanyaan penelitian ini.
MAU DIBUATKAN PAPAER / MAKALAH SEPERTI INI??
YUK CHAT ADMIN GERAIJASA.COM DI WA 0821-3805-4433
(SEMUA MAKALAH BEBAS PLAGIASI)
Pembahasan
Studi pustaka ini dilakukan dengan mengkaji publikasi yang ada sesuai dengan materi yang diteliti yaitu analisis akuntansi di sektor publik. Dengan menggunakan kriteria pemilihan, ditemukan bahwa terdapat 4 penelitian yang menyediakan teks lengkap dan tinjauan pustaka yang lebih rinci dapat dilakukan

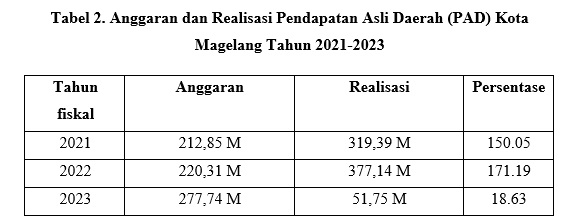
Tabel 2 diatas merupakan hasil penelitian tentang anggaran dan realisasi pendapatan daerah Kota Magelang. Pendapatan Daerah Kota Magelang terdiri dari Pendapatan Asli Daerah (PAD), Dana Perimbangan, dan kelompok pendapatan daerah lain yang sah antara lain Pendapatan Hibah, Dana Bagi Hasil Pajak/Retribusi oleh Provinsi dan Pemerintah Daerah lainnya selama periode 2021-2023. Dari tabel di atas dapat dilihat bahwa di tahun 2021-2022, Kota Magelang relatif baik dalam merealisasikan pendapatannya. Selama periode tahun 2021 sampai dengan tahun 2022 realisasi pendapatan Kota Magelang melebihi jumlah yang dianggarkan sebelumnya. Namun di tahun 2023, Kota Magelang relatif belum baik dalam merealisasikan pendapatannya karena tidak mencapai jumlah yang dianggarkan sebelumnya.
Persentase pada tahun 2021 sebanyak 150.05%, tertinggi terjadi pada tahun 2022 yaitu sebanyak 171.19% yang dikatakan efektif karena upaya pemerintah daerah dengan menggunakan regulasi untuk mencapai target yang direncanakan dapat terealisasi dengan baik dan dalam 2023 menurun sebesar 18.63%. Untuk meningkatkan pembangunan di Kabupaten Magelang diperlukan Pemerintah Kabupaten yang mampu mengevaluasi Pendapatan Asli Daerah (PAD) dan memaksimalkan potensi daerah yang ada di Kabupaten Magelang. Untuk meningkatkan pembangunan di Kota Magelang diperlukan Pemerintah Kota yang mampu mengevaluasi Pendapatan Asli Daerah (PAD) dan memaksimalkan potensi daerah yang ada di Kota Magelang. Sumber pendapatan lain harus digali dengan mengoptimalkan potensi ekonomi yang ada secara efektif dan efisien. Kontribusi pendapatan asli daerah diperkirakan akan terus meningkat, namun proporsi terbesar struktur pendapatan daerah masih didominasi oleh sumber pendapatan menurut Dana Perimbangan, sebagaimana Akibat mendorong peningkatan kemandirian dalam pembiayaan pembangunan daerah, Pemerintah Daerah Kota Magelang selalu berusaha untuk berbagi dan meningkatkan potensi pendapatan yang ada. Hasil pencapaian PAD didasarkan pada beberapa hal penerimaan termasuk pajak daerah, hasil pengelolaan kekayaan daerah dan PAD lain yang berlaku.
MAU DIBUATKAN PAPAER / MAKALAH SEPERTI INI??
YUK CHAT ADMIN GERAIJASA.COM DI WA 0821-3805-4433
(SEMUA MAKALAH BEBAS PLAGIASI)
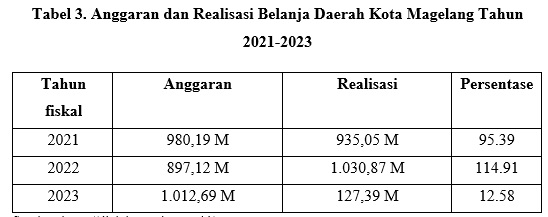
Pada tabel 3 diatas adalah anggaran dan realisasi belanja daerah di Kota Magelang berupa belanja pegawai, barang dan jasa, modal dan lainnya. Pada tahun 2021 dan 2023, persentase belanja daerah sebesar 95.39% dapat dikatakan relatif baik dalam merealisasikan belanja daerah karena realisasi belanja tidak melebihi target yang dianggarkan. Namun pada tahun 2022 belanja daerah sebesar 114.91% dikatakan relatif belum baik dalam merealisasikan belanja daerah karena masih melebihi besaran target yang dianggarkan.
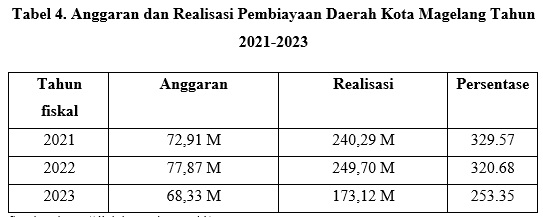
Pada tabel 4 diatas terlihat bahwa pembiayaan daerah Kota Magelang terdiri dari penerimaan pembiayaan daerah yaitu sisa lebih perhitungan anggaran tahun sebelumnya, pencairan dana cadangan, penerimaan kembali pemberian pinjaman daerah, tahun 2021 sebanyak 329.57%, tahun 2022 sebanyak 320.68%, dan tahun 2023 sebanyak 253.35%. Sebagian besar tersebut dana tersebut digunakan untuk pengeluaran pembiayaan daerah berupa pembentukan dana cadangan dan penyertaan modal daerah.
Kesimpulan
Berdasarkan hasil penelitian yang telah dilakukan dapat disimpulkan bahwa anggaran dan realisasi pendapatan daerah Kota Magelang tahun 2021 sampai dengan tahun 2022 dapat dikatakan sudah relatif baik realisasinya karena realisasinya melebihi jumlah yang telah dianggarkan. Dalam hal ini Kota Magelang berkewajiban untuk meningkatkan pengelolaan dan asal-usul Pendapatan Asli Daerah (PAD) untuk meningkatkan pembangunan daerah di Kota Magelang. Pada tahun 2021 dan 2023, anggaran dan realisasi belanja daerah Kota Magelang dikatakan relatif baik dalam merealisasikan belanja daerah karena realisasi belanja tidak melebihi target yang dianggarkan. Pembiayaan daerah tahun 2023 sebanyak 253.35%, sebagian besar tersebut dana tersebut digunakan untuk pengeluaran pembiayaan daerah berupa pembentukan dana cadangan dan penyertaan modal daerah. Hasil penelitian tentang anggaran dan realisasi Anggaran Pendapatan dan Belanja Daerah Kota Magelang, Pemerintah Daerah Kota Magelang dalam meningkatkan pendapatan daerahnya sendiri harus bekerja lebih keras dan lebih memperhatikan alokasi dana. Pemerintah daerah dapat meningkatkan kinerja pengelolaan terhadap realisasi Anggaran Pendapatan dan Belanja Daerah Kota Magelang sehingga menjadi daerah yang tidak bergantung pada sumbangan menurut pemerintah pusat maupun provinsi.


